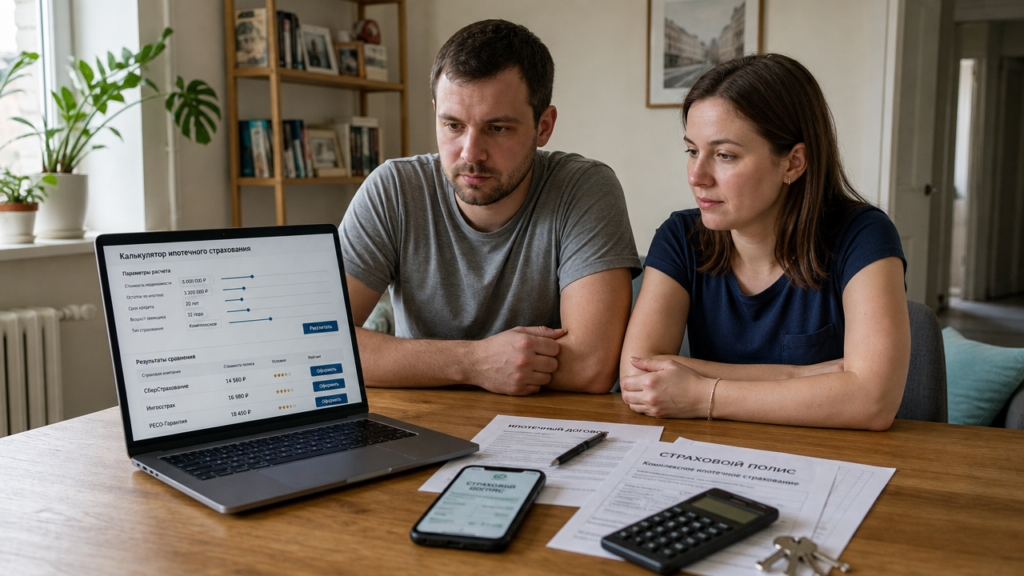
Калькулятор страховки квартиры с обременением решает простую задачу: за пару минут показывает, сколько вы заплатите за полис в разных компаниях, и помогает выбрать недорогой вариант. Банк часто предлагает страховку по своему тарифу, который может быть выше рыночного на 40%. Если ежегодный полис стоит 8 000 рублей, через онлайн-калькулятор можно найти вариант за 5 000–5 500 рублей. Экономия за 10 лет составит 25 000–30 000 рублей. При этом электронный полис приходит на указанный адрес в формате PDF примерно за 20 минут, и банк его принимает.
Что считает калькулятор и какие риски включает
Страховка квартиры с обременением обычно состоит из трёх частей. Первая — страхование имущества, то есть конструктивных элементов квартиры: стен, перекрытий и крыши. Это обязательный вид защиты. Вторая — страхование жизни и здоровья заёмщика. Оно добровольное, но может снижать процентную ставку по займу. Третья — страхование титула, то есть риска потери права собственности. Его берут реже, в основном для вторичного жилья с историей.
Калькулятор предлагает выбрать банк и нужные риски. По данным одной из страховых компаний, полис на 1 млн рублей сроком на 1 год с покрытием имущества и жизни стоит 3 330 рублей. Это базовая цифра, от которой можно отталкиваться. Если остаток долга составляет 3 млн рублей, ориентир — около 10 000 рублей в год за имущество и жизнь. Страхование только имущества обойдётся дешевле: примерно 0,1–0,2% от суммы долга в год, то есть 1 000–2 000 рублей на каждый миллион.
Цена зависит от нескольких параметров. Для жилья важны материал стен и год постройки. Для заёмщика — возраст, профессия и состояние здоровья. Калькулятор учитывает эти факторы, а вам нужно указать сведения о займе и характеристики квартиры.
Как сэкономить на полисе: сравнение цен, налоговый вычет и смена страховщика
Первый способ экономии — расчёт через калькулятор страхования квартиры. Вы вводите одинаковые данные в формы на сайтах нескольких страховых компаний или на онлайн-площадках и видите разброс цен. Разница может составлять 1,5–2 раза. Например, одна компания предлагает полис за 7 200 рублей, а другая — за 5 400 рублей. На трёхлетнем периоде это экономия 5 400 рублей.
Второй способ — налоговый вычет. Он применяется к страхованию жизни, если в договоре отдельно прописана сумма премии за этот риск. Комбинированный полис, где указана одна общая сумма за имущество и жизнь, не даёт права на вычет. Два отдельных полиса обойдутся на 200–500 рублей дороже в год, но позволят вернуть 13% от стоимости страхования жизни. Максимальная база для вычета — 120 000 рублей в год, то есть вернуть можно до 15 600 рублей. Если полис жизни стоит 6 000 рублей в год, возврат составит 780 рублей — это перекрывает разницу в цене.
Третий способ — скидки за смену страховщика и программы лояльности. Некоторые компании предоставляют скидку 35% при переходе от другого страховщика и начисляют до 10% бонусами по программе лояльности. У одной из компаний цена полиса начинается от 100 рублей, что отражает зависимость расчёта от остатка долга. Перед покупкой проверьте, аккредитована ли страховая компания вашим банком, иначе полис не примут.
Как пользоваться калькулятором и не пропустить продление
Расчёт страховки калькулятор выполняет за 1–2 минуты. Алгоритм такой:
- Указываете банк-кредитор, остаток долга и характеристики жилья.
- Отмечаете нужные риски: имущество обязательно, жизнь и здоровье — если хотите снизить ставку.
- Вводите возраст и пол заёмщика.
- Сравниваете предложения разных страховых компаний.
- Оплачиваете полис напрямую страховщику.
- Получаете документ на указанный электронный адрес в формате PDF.
Полис обычно действует один год. Пропуск срока продления может привести к пересчёту платежей по повышенной ставке или другим последствиям, предусмотренным договором. Поставьте напоминание за 2 недели до окончания полиса и продлите его через онлайн-калькулятор.
Если наступил страховой случай, минимизируйте ущерб, вовремя уведомите страховщика и соберите подтверждающие документы. При отказе в выплате изучите его основания и при необходимости обратитесь в суд.
При выборе полиса учитывайте не только цену, но и финансовую устойчивость страховой компании. Проверить эту информацию можно на сайте финансового регулятора. Отзывы о скорости выплат удобнее сравнивать на независимых площадках.
Пользоваться калькулятором страховки квартиры стоит каждый год при продлении полиса. Тарифы меняются, появляются новые предложения, а остаток долга уменьшается. Пересчёт займёт несколько минут и может сэкономить несколько тысяч рублей.