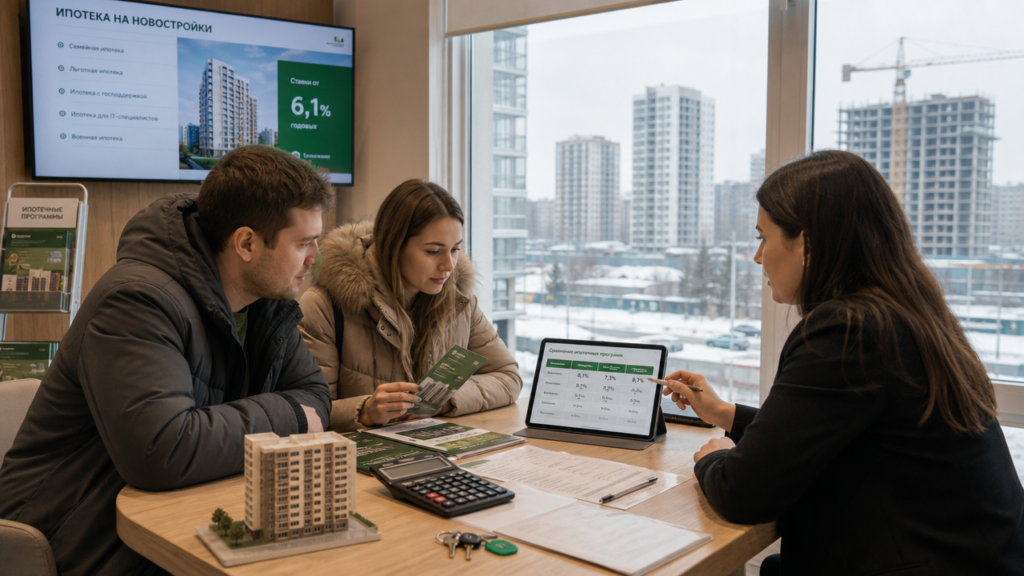
Если вы ищете самые низкие ставки на покупку новостройки, в 2026 году придётся разделить предложения на два типа. Льготная семейная программа даёт ставку от 6%, а в предложениях банков можно увидеть 8–8,4%. Рыночное жилищное финансирование без господдержки стартует от 17,45%. Для кошелька разница между этими цифрами составляет десятки тысяч рублей в месяц.
Возьмём заём 5 млн рублей на 20 лет. При ставке 8% ежемесячный платёж составит около 42 000 рублей. При 10% — около 48 000 рублей. При 17,45% — около 75 000 рублей. При 20,8% — около 88 000 рублей. При 25% — около 105 000 рублей. Это аннуитетный платёж: его размер остаётся одинаковым весь срок займа.
Где сейчас самая низкая ставка на новостройку
По опубликованным предложениям на начало 2026 года минимальные ставки распределились так:
- один из банков — 8–8,4%;
- другой банк — 10%;
- ещё один банк — 17,45%;
- отдельные предложения — 17,99–19,39%;
- верхняя граница в некоторых программах — 20,8–25%.
Первые две позиции могут быть связаны с семейной программой или субсидией застройщика. Это не обязательно рыночная ставка без дополнительных условий. Если льгота вам не положена, ориентируйтесь на нижнюю рыночную границу 17,45%. Региональные банки периодически запускают акции, но их условия стоит перепроверять перед подачей заявки.
Как получить минимальную ставку по жилищному финансированию
Банки предлагают более низкую ставку при полном пакете документов, страховании жизни, первоначальном взносе 30–40% и получении зарплаты на счёт в этом банке. Условия конкретной программы нужно проверять отдельно: ставка может зависеть от размера первого взноса и дополнительных услуг.
Семейная программа в 2026 году остаётся способом получить одну из самых низких ставок. Для семей с двумя детьми ставка по льготной программе начинается от 6%. Предложения со ставкой 8–8,4% могут включать банковскую наценку или обязательные дополнительные условия. Требования могут включать гражданство страны, возраст от 18 лет, а для семейной программы и других льготных вариантов — от 21 года, а также регистрацию не менее трёх месяцев. Сотрудники банков и кооперативов не допускаются к отдельным льготным программам. Заявку обычно рассматривают 3–5 дней, поэтому ставку лучше подтвердить до подписания договора с застройщиком.
Что это значит для семейного бюджета
Если квартира стоит 7,2 млн рублей, банк профинансирует не более 70% стоимости. Первый взнос составит 2,16 млн рублей, сумма займа — 5,04 млн рублей. При ставке 8% платёж на 20 лет составит около 42 500 рублей. При рыночной ставке 17,45% — уже 75 700 рублей. Разница — 33 000 рублей в месяц, или 396 000 рублей в год. Это сопоставимо с годовой арендой небольшой квартиры.
Материнский капитал можно направить на первый взнос, тогда сумма займа станет ниже. Если льготная программа не подходит, а ставка 20,8–25% делает платёж тяжёлым, не ждите резкого снижения сразу после решения регулятора. Банки меняют ставки постепенно. Практичный план: проверить право на семейную программу, запросить базовую ставку без скидки застройщика, посчитать платёж при 17–20%, а не при рекламных 8%, и увеличить первый взнос до 30% и выше.